太原到加拿大空运 DDP 加拿大空派专线
太原到加拿大空运DDP专线到门:全链路流程、核心优势与常见问题解决指南
对于太原及山西周边的出口企业而言,将货物发往加拿大,真正的挑战往往不在空运航段本身,而在于货物落地温哥华或多伦多之后的清关与税务处理。加拿大海关(CBSA)对进口申报的合规性要求严格,关税与GST/HST的核算规则因省份而异,加之多数中小卖家在加拿大并无注册税号,自行处理清关极易导致货物滞港或产生预期外的罚金。太原到加拿大空运DDP专线,正是为解决这一痛点而设计的“完税后交货”全托管方案。它由物流服务商包揽从太原上门取件、国内出口报关、国际空运、加拿大进口清关、代缴关税及GST/HST,直至末端派送至收件人指定地址(含商业地址、私人住宅及亚马逊FBA仓)的全部环节。发货人只需在太原将货物交由专线方,即可锁定总成本,坐等签收。
一、太原起运的DDP全链路实操流程
太原并非传统国际货运枢纽,武宿国际机场的北美直飞航线资源有限。因此,专业的加拿大DDP专线通常采用“太原集货+枢纽接驳”的模式:物流商在太原上门提货后,通过卡车将货物接驳至北京、上海或郑州等具备密集北美航线网络的机场,再安排直飞或中转至温哥华(YVR)或多伦多(YYZ)。无论路径如何组合,标准履约流程均遵循以下严密步骤。
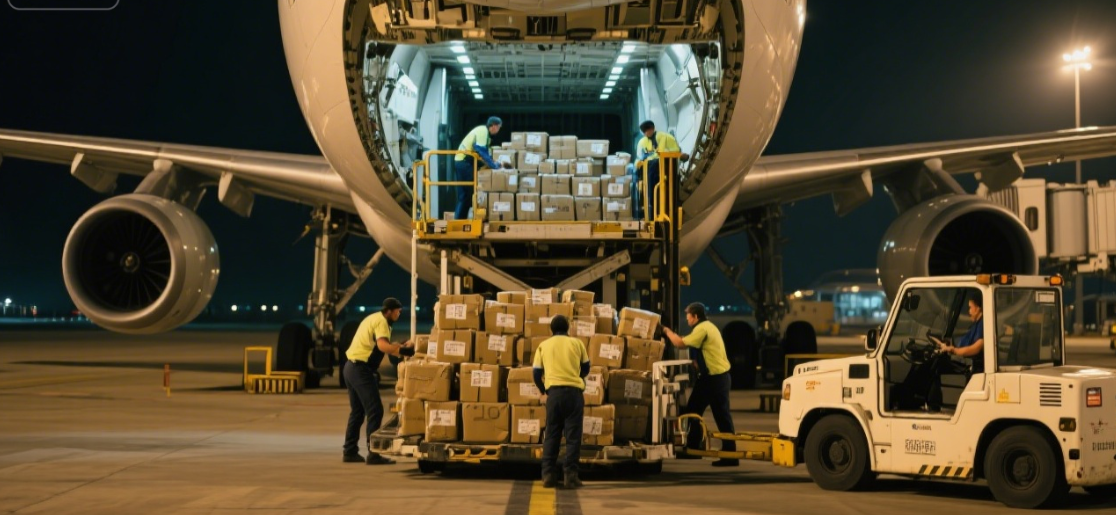
第一阶段:太原上门取件与出口申报。这是DDP服务区别于普通空运的起点。专线物流商在太原及周边区域(小店区、迎泽区、杏花岭区、尖草坪区、万柏林区等)提供上门取件服务,发货人无需自行将货物送至机场货站。货物进入集货仓后,操作团队会依据装箱单与商业发票进行数据核对,重点在于品名申报的精确性。加拿大CBSA对笼统的品名(如“日用品”“样品”)容忍度极低,专线方需将货物按实际品类逐一列明,并确认对应的HS编码。随后由物流商代理完成中国出口报关,对于太原本地无进出口权的工厂或贸易商,正规专线通常提供代理出口服务,确保货物顺利放行。
第二阶段:空运干线与国际段预清关。货物从接驳机场起飞后,DDP的核心工作即已启动。专线物流商的加拿大合作报关行会在航班落地前,利用提前获取的发票与装箱单在CBSA系统中进行预申报。加拿大对低值货物(单票低于2500加元)有简化清关程序,但DDP专线通常以服务商自身或合作进口商的名义作为进口记录人(IOR)完成申报,收件人无需提供加拿大BN税号。清关环节中,关税(按HS编码,日用品通常0-6.5%)与联邦GST(5%)以及省份HST/PST的核算与代缴,均由专线方在货物放行前完成。对于太原发货人而言,这意味着无需在加拿大设立实体或注册税号,即可完成合规交付。
第三阶段:目的港放行与末端派送。清关放行后,货物由专线方合作的末端网络(UPS、FedEx、Canada Post或本地卡车)进行派送。温哥华、多伦多等主要城市通常1-2天可妥投,偏远地区(如育空、努纳武特)需额外3-5天并可能产生附加费。若收件地址为亚马逊FBA仓,专线方还需负责预约送仓时间并完成入仓签收。从太原上门取件算起,普货门到门时效通常为6至10个工作日,旺季或遇CBSA查验时可能延长至12-15个工作日。
二、太原出口企业选择加拿大空运DDP专线的核心优势
优势一:以“一口价”消除清关与税务的不确定性。许多初次接触加拿大市场的太原企业,在核算成本时容易只关注每公斤空运费,而忽略了目的港的GST/HST(安大略省HST高达13%)以及潜在的查验滞港费。DDP专线报出的是全包价,已包含燃油附加费、出口报关、空运、加拿大清关、关税、GST/HST及派送费。发货人在货物发出前即可精确锁定最终成本,从而在给加拿大买家报价时留有准确的利润空间。更重要的是,专线方作为进口记录人承担了清关合规责任,太原发货人无需应对CBSA的查验问询,避免了因不熟悉加拿大税制而产生的罚金或退运风险。
优势二:适配太原及山西产业带的敏感货处理能力。太原及周边地区出口加拿大的货物中,不乏带电池的电子产品、带磁的机械配件以及含有少量液体的商品。普通国际快递对这类货物限制严格,而专业的加拿大DDP空派专线通常具备敏感货操作资质。例如,内置锂电池产品(如蓝牙耳机、小家电)可凭UN38.3测试报告及MSDS通过带电专线出运;带磁产品(如扬声器、电机配件)需提供磁检报告,专线方可协助安排检测或指导包装整改。这种品类适配能力,使得太原的制造企业无需因物流限制而被迫放弃部分加拿大订单。
优势三:太原上门取件带来的操作便利性。对于太原的中小跨境电商卖家和外贸公司而言,自行将货物发往北京或上海机场不仅增加国内段运输成本,还面临货站交接的时间损耗。DDP专线的上门取件服务直接将揽收节点延伸至发货人的仓库或工厂,太原市区及周边主要区县均可覆盖。发货人只需完成打包贴标,后续的国内接驳、机场操作、出口申报全部由专线方统筹。这种“交仓即走”的模式,显著降低了太原企业处理跨境物流的人力与时间成本。
三、常见问题与解决方法
问题一:货物在CBSA清关时被查验,怎么办?
加拿大海关查验并非罕见事件。若DDP专线由服务商作为进口记录人申报,查验通知会直接发送至专线方的报关行。此时,发货人无需自行对接CBSA,但需配合专线方提供补充材料。常见查验原因包括申报价值与货物不符、品名过于笼统、缺少必要认证(如带电产品的UN38.3报告)。解决方式:专线方会根据CBSA要求指导发货人补充购物截图、产品成分说明或认证文件;若因低申报触发查验,需按实际价值补缴税款。预防胜于补救:发货前务必向专线方提供真实、详细的品名与货值,避免使用“Gift”“Sample”等模糊描述。
问题二:收件地址是加拿大偏远地区,派送是否额外收费?
加拿大国土面积广阔,育空、努纳武特、纽芬兰偏远区域以及部分乡村地址,末端派送成本显著高于主要城市。部分低价引流的专线可能在报价时未包含偏远附加费,导致货物抵达后产生纠纷。解决方法:委托前将收件人完整英文地址交由专线方核实,确认该地址是否属于标准派送区域。正规DDP专线应在合同中明确“到门”的具体范围及偏远附加费的触发标准,避免到货后临时加价。
问题三:货物含有内置电池,能否走空运DDP?
可以,但需满足航空安全与加拿大进口的双重合规要求。内置锂电池产品需提供UN38.3测试报告及MSDS(化学品安全技术说明书),部分渠道还要求运输鉴定书。发货人应在委托前如实告知产品含电池属性,专线方据此匹配带电专线渠道。需注意,纯电池(如单独的充电宝)与内置电池产品的承运规则不同,部分专线拒收纯电池;充电宝额定能量通常限制在100Wh以内。解决方法:提前向专线方提供产品规格书,确认电池类型与容量,由专线方判断适用渠道并指导准备文件。
问题四:DDP报价很低,是否存在隐藏风险?
发货人应警惕其是否采取了低申报货值的方式清关。低申报一旦被CBSA查实,不仅面临补税与罚款,货物可能被扣押,收件人还可能被列入关注名单。解决方法:要求专线方在合同中列明DDP报价所包含的具体税种与费用明细,确认关税与GST/HST是按实际货值合规缴纳,而非通过低报规避。合规的DDP服务商通常愿意提供税费缴纳凭证以供核查。